Il boom dell’intelligenza artificiale e il futuro dei tassi di interesse
Il contesto attuale: IA e tassi di interesse
Il destino della maggior parte del mercato azionario statunitense dipende da un’unica questione: le ingenti somme investite nell’intelligenza artificiale (IA) riusciranno a garantire un ritorno sull’investimento ai clienti, oppure la mancanza di risultati concreti provocherà il crollo di questo boom?
Non conosciamo la risposta, ma per quanto riguarda le obbligazioni riteniamo che la risposta non abbia importanza. In altre parole, entrambi gli scenari spingerebbero al ribasso i tassi di interesse, eliminando l’effetto di sostegno esercitato dall’IA sui tassi.
Questo abbassamento dei tassi è uno dei fattori principali che ci porta a prevedere un calo dei tassi nei prossimi anni, generando rendimenti eccezionalmente elevati per gli investitori obbligazionari.
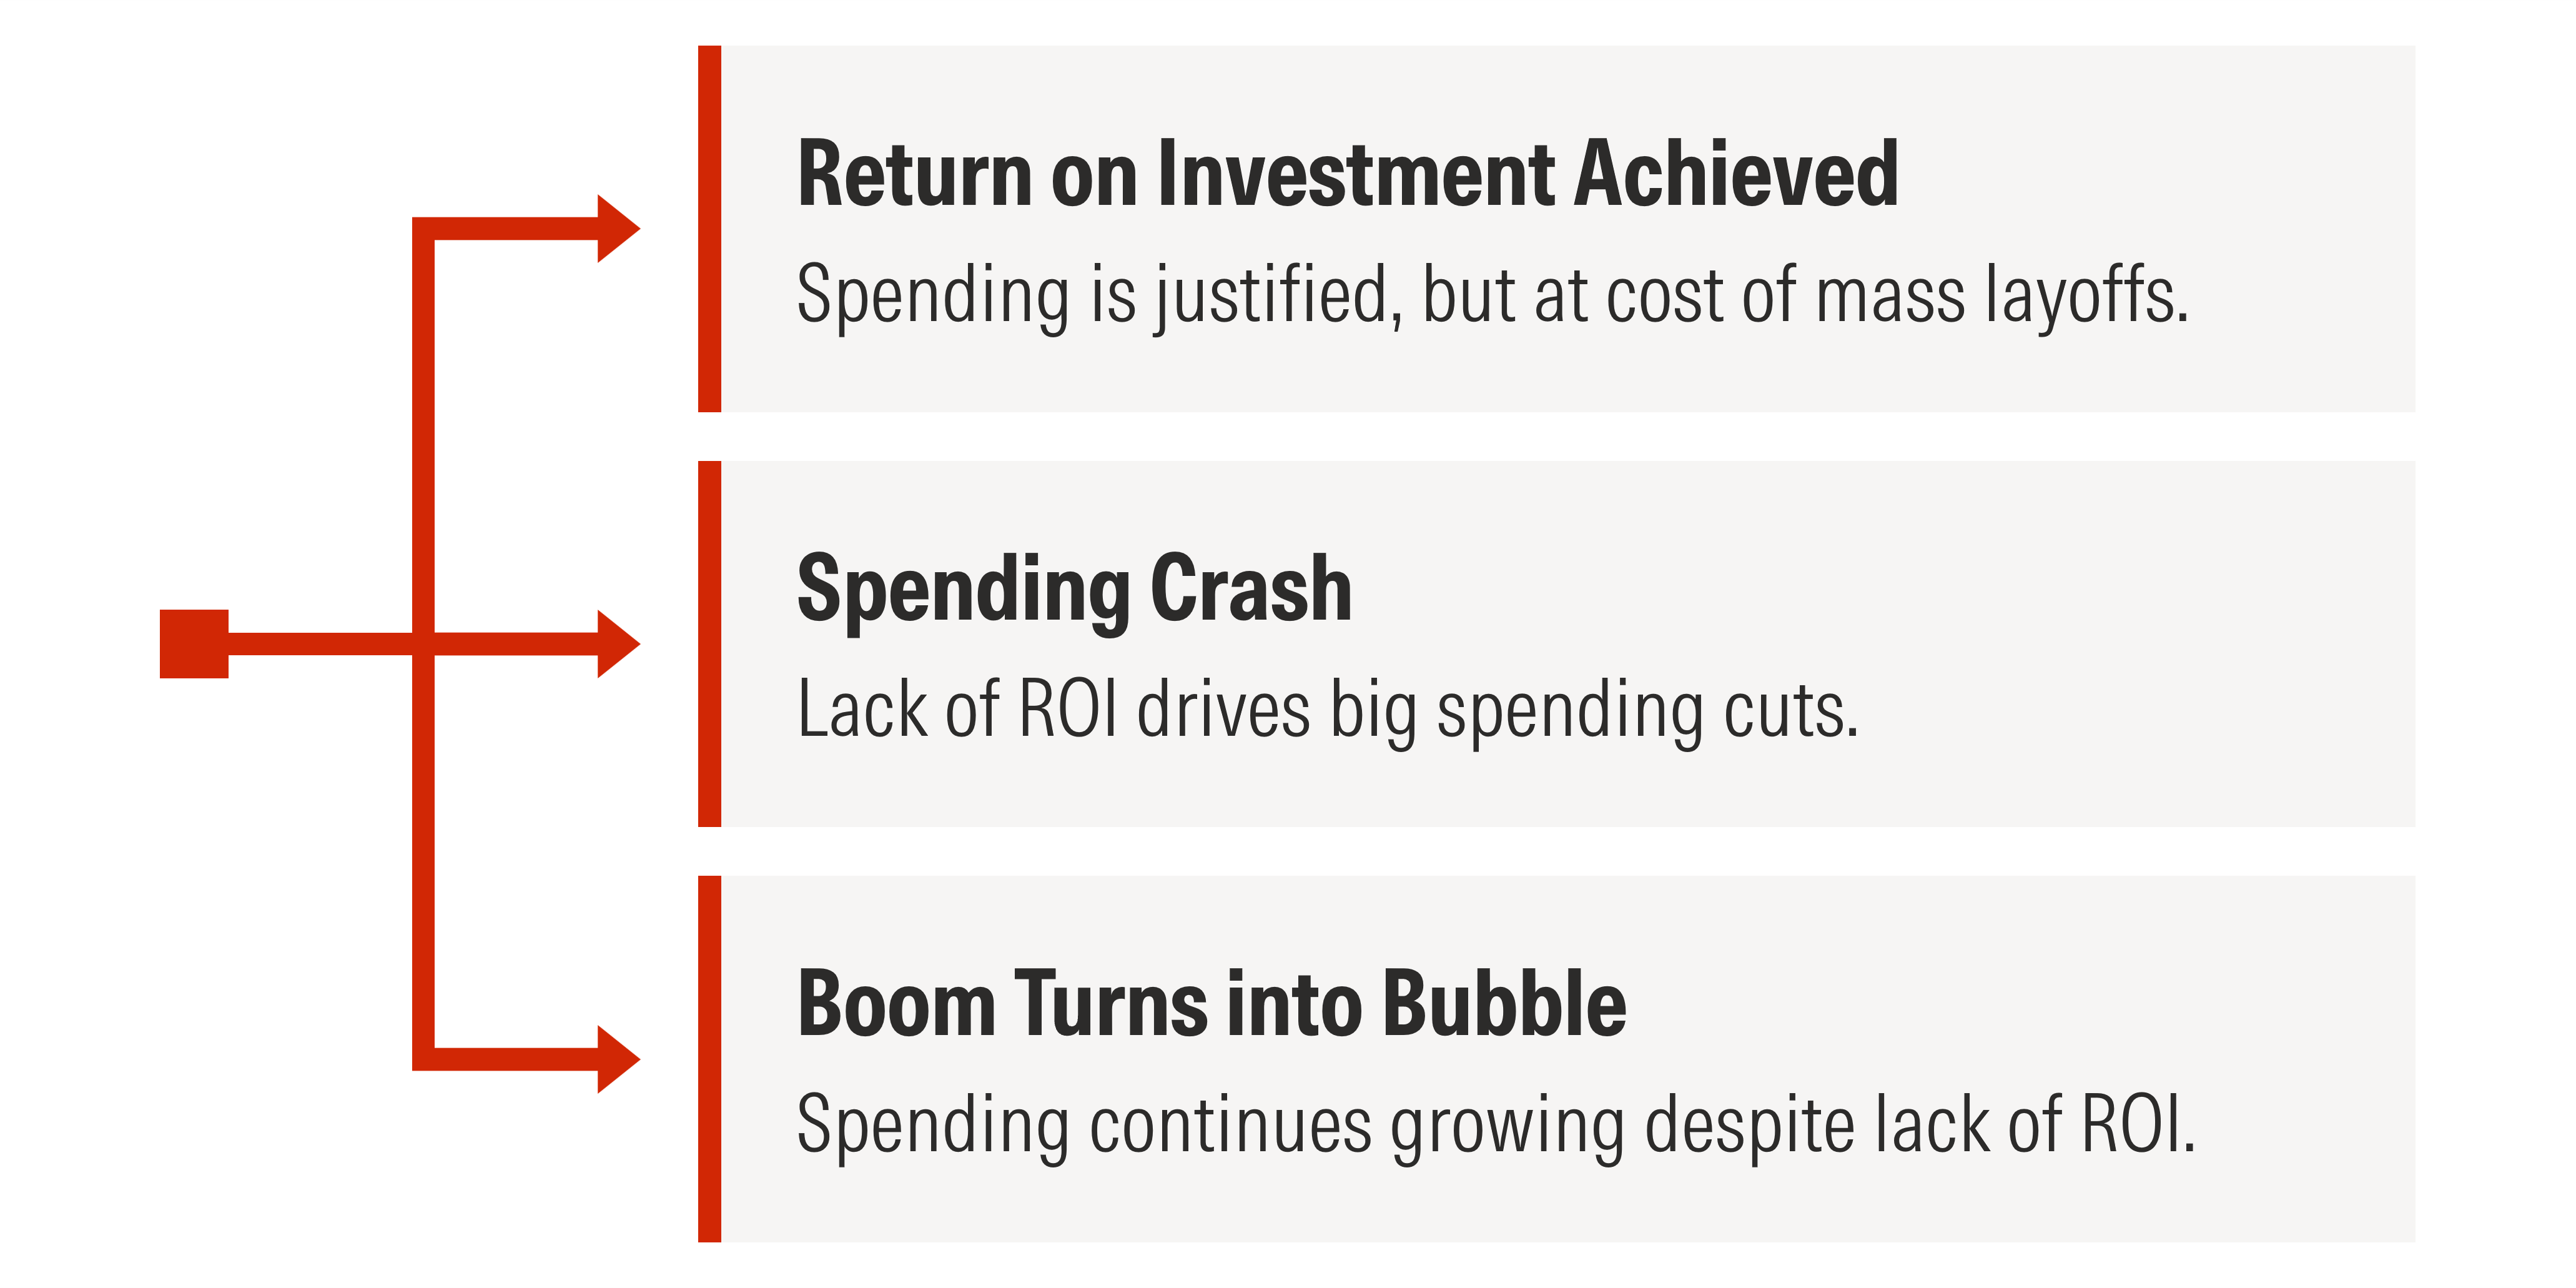
Esiste, tuttavia, un terzo scenario: il boom dell’IA prosegue a pieno ritmo nonostante la mancanza di ritorno sull’investimento, trasformandosi in una bolla. Questo percorso può durare solo per un periodo limitato.
Riteniamo che il futuro dell’IA si configurerà probabilmente secondo uno di questi tre scenari.
L’intelligenza artificiale sta facendo salire i tassi di interesse
Recentemente abbiamo sostenuto che l’aumento dei rendimenti obbligazionari statunitensi sia dovuto più alla solidità dell’economia e alla domanda di capitale generata dall’IA che ai timori relativi all’aumento del debito pubblico e alle sue conseguenze inflazionistiche. L’IA rappresenta un classico shock dal lato della domanda e, come avviene generalmente con tali shock, viene compensata dalla politica monetaria.
Ciò significa che l’effetto principale dell’IA è quello di far salire i tassi di interesse, piuttosto che di alimentare l’inflazione.
I rendimenti obbligazionari hanno raggiunto i livelli più alti degli ultimi decenni appena un mese fa. Da allora si sono allontanati da tali massimi, ma rimangono comunque molto elevati, con il rendimento dei Treasury a 10 anni in rialzo di quasi 1 punto percentuale dall’inizio dell’anno.
Prevediamo che la Federal Reserve riprenda a ridurre i tassi di interesse nel 2027, portando infine il tasso dei federal funds a un intervallo obiettivo compreso tra il 2,5 % e il 2,75 % entro la fine del 2028, con un calo di 1,25 punti percentuali rispetto ai livelli attuali.
Questo contribuirà a portare il rendimento dei titoli dei Treasury a 10 anni a una media del 3,5 % nel 2029 e negli anni successivi, in calo rispetto all’attuale 5,1 %.
Scenario 1: Ritorno sugli investimenti tramite licenziamenti di massa
La prima ipotesi è che l’IA inizi effettivamente a generare un ritorno sull’investimento. Con “investimento” intendiamo il denaro speso dagli utenti finali dell’IA. Un esempio è un’azienda di beni di consumo che acquista un modello di IA come ChatGPT per automatizzare le attività contabili di routine.
Un “ritorno” significa che l’utente genera un profitto aggiuntivo sufficiente a compensare ampiamente la spesa per l’IA. Tale profitto proverrà molto probabilmente, in misura preponderante, dai risparmi sui costi della manodopera derivanti dai licenziamenti.
Alcuni sostengono che le aziende che adottano maggiormente l’IA aumenteranno le entrate anziché ridurre la manodopera, ma il risultato finale comporterebbe comunque licenziamenti di massa.
- Stima di Goldman Sachs: le spese in conto capitale destinate all’IA da parte degli hyperscaler nel 2026‑2027 potrebbero generare circa 1.000 miliardi di dollari di entrate annuali.
- Risparmio medio sul costo del lavoro: 100.000 $ per posto di lavoro.
- Implicazione: 10 milioni di posti di lavoro potenzialmente eliminati.
- Se la metà proviene dagli Stati Uniti: 5 milioni di posti, pari al 3 % dell’occupazione totale.
Nel breve periodo, questo scenario comporterebbe un lungo periodo di disoccupazione per milioni di lavoratori e un aumento del risparmio precauzionale, dato che il tasso di risparmio personale è attualmente solo del 4 %, circa 3 punti percentuali al di sotto della media pre‑pandemia.
Questi due fattori – disoccupazione e risparmio precauzionale – costituirebbero un forte shock restrittivo per l’economia, che la Fed dovrebbe compensare con consistenti tagli dei tassi di interesse.
Il calo dei tassi farebbe aumentare i rendimenti obbligazionari, ma non significherebbe puntare tutto su di essi. In questo scenario i rendimenti azionari sarebbero quantomeno soddisfacenti, poiché la concretizzazione delle potenzialità dell’IA darebbe impulso agli utili societari delle aziende che la adottano, giustificando ulteriori investimenti nei fornitori di soluzioni IA.
Comunque, gli investitori obbligazionari avrebbero la possibilità di ottenere rendimenti nettamente superiori a quelli registrati negli ultimi cinque anni, periodo in cui i rendimenti sono stati penalizzati dal forte aumento dei tassi.
Scenario 2: Crollo della spesa nel settore dell’intelligenza artificiale
Il secondo percorso è più semplice. Se l’IA non riesce a generare un ritorno sull’investimento adeguato per un periodo sufficientemente lungo, gli utenti finali ridurranno la propria spesa in questo settore.
Ciò comporterebbe un calo delle entrate per le aziende operanti nell’IA, sia sviluppatori di modelli come Anthropic, sia gestori di data center come Amazon.com (AMZN).
Una drastica riduzione dei piani di spesa impatterebbe direttamente sulla crescita del prodotto interno lordo (PIL). Come evidenziato nel nostro ultimo US Economic Outlook, gli investimenti fissi nel settore tecnologico, alimentati dall’IA, hanno contribuito alla crescita del PIL per circa 1 punto percentuale nella prima metà del 2026.
Il calo degli investimenti nell’IA peserebbe anche sugli utili societari, provocando un forte ribasso dei prezzi delle azioni. Questo, a sua volta, determinerebbe una contrazione della spesa dei consumatori e di altre componenti del PIL.
In sintesi, un drastico calo della spesa nel settore dell’intelligenza artificiale avrebbe tre conseguenze principali:
- Riduzione della crescita del PIL: perdita di circa 1 punto percentuale di contributo annuale.
- Depressione dei mercati azionari: diminuzione dei prezzi delle azioni dei fornitori di IA e delle imprese che ne dipendono.
- Pressione sui tassi di interesse: la Fed, di fronte a una crescita più debole, potrebbe mantenere o addirittura aumentare i tassi per contrastare eventuali segnali inflazionistici residui.
In questo scenario, gli investitori obbligazionari potrebbero vedere una stagnazione o un leggero aumento dei rendimenti, ma la mancanza di crescita economica ridurrebbe l’appetito per il rischio, spostando gli investimenti verso asset più difensivi.
Scenario 3: Una bolla dell’IA che persiste temporaneamente
Il terzo scenario prevede che il boom dell’IA continui a ritmo sostenuto nonostante la mancanza di ritorno sull’investimento, trasformandosi in una bolla. Questo percorso è possibile solo per un periodo limitato, poiché alla fine i fondamentali economici dovranno riallinearsi.
Durante la fase di bolla, la domanda di capitale rimane alta, spingendo i tassi di interesse verso l’alto. Le imprese continuerebbero a spendere ingenti somme in infrastrutture di calcolo, data center e talenti specializzati, mantenendo viva la pressione inflazionistica sui prezzi dei beni di consumo e dei servizi.
Tuttavia, una volta che gli investitori riconoscono la mancanza di ritorno reale, si verifica una correzione brusca: le valutazioni delle società IA crollano, la spesa in capitale si riduce drasticamente e la Fed, osservando il rallentamento, inizia a tagliare i tassi.
Questo scenario è caratterizzato da una volatilità estrema, con periodi di crescita rapida seguiti da cadute altrettanto rapide. Gli investitori obbligazionari dovranno gestire un ciclo di rendimenti che oscillano rapidamente tra livelli molto elevati e improvvisi cali.
Implicazioni per gli investitori: strategie consigliate
Indipendentemente dallo scenario che si realizzerà, gli investitori dovrebbero considerare alcune linee guida per ottimizzare il loro portafoglio.
- Diversificazione tra obbligazioni e azioni: mantenere una quota significativa di obbligazioni a medio‑lungo termine per beneficiare di eventuali cali dei tassi, ma non trascurare le azioni di aziende leader nell’IA che potrebbero trarre vantaggio da utili più alti.
- Focus su settori resilienti: settori come la sanità, le utilities e i beni di consumo di base tendono a mostrare minore sensibilità ai cicli dei tassi e possono fornire stabilità durante periodi di volatilità.
- Monitorare le metriche di occupazione: l’entità dei licenziamenti legati all’IA sarà un indicatore chiave per valutare la pressione sul risparmio precauzionale e, di conseguenza, sui futuri tagli della Fed.
- Valutare la durata della bolla: se si osservano segnali di valutazioni eccessive (rapporto prezzo‑utili estremamente alto, crescita dei ricavi non sostenibile), è prudente ridurre l’esposizione a titoli IA ad alto rischio.
In conclusione, il futuro dell’intelligenza artificiale è incerto, ma la sua influenza sui tassi di interesse è ormai evidente. Che si tratti di un ritorno sull’investimento accompagnato da licenziamenti, di un crollo della spesa o di una bolla temporanea, gli effetti sui mercati obbligazionari saranno significativi.
Gli investitori più attenti saranno quelli che sapranno leggere i segnali macroeconomici, anticipare le mosse della Federal Reserve e bilanciare il proprio portafoglio per cogliere le opportunità offerte da un panorama in rapida evoluzione.